Vũ Khôi
Tác giả tại Wotech Electronics Blog
资产负债表:包含哪些内容?如何按照第 200 号通知编制
Vũ Khôi
Wotech Electronics 博客作者
在会计—财务领域,资产负债表通常被视为一种用于快速判断公司财务状况的工具。那么,资产负债表究竟反映了什么?资产负债表由几个部分组成?应在何时编制资产负债表?以下内容将解释资产负债表的概念、意义和会计原理,并指导你如何按照第 200 号通知(Thông tư 200)清晰、完整地编制资产负债表。
什么是资产负债表?
概念
资产负债表是一个组织或企业财务余额的汇总表。概括地说,资产负债表是一份综合财务报表,反映企业在某一时点拥有的全部资产、负债和所有者权益。在各类财务报表中,资产负债表是唯一只适用于单一时点的报表(例如月末、季末或年末时点)。因此,期末资产负债表被视为一张全景"快照",可以快速呈现企业的财务状况。
资产负债表包含哪些内容?
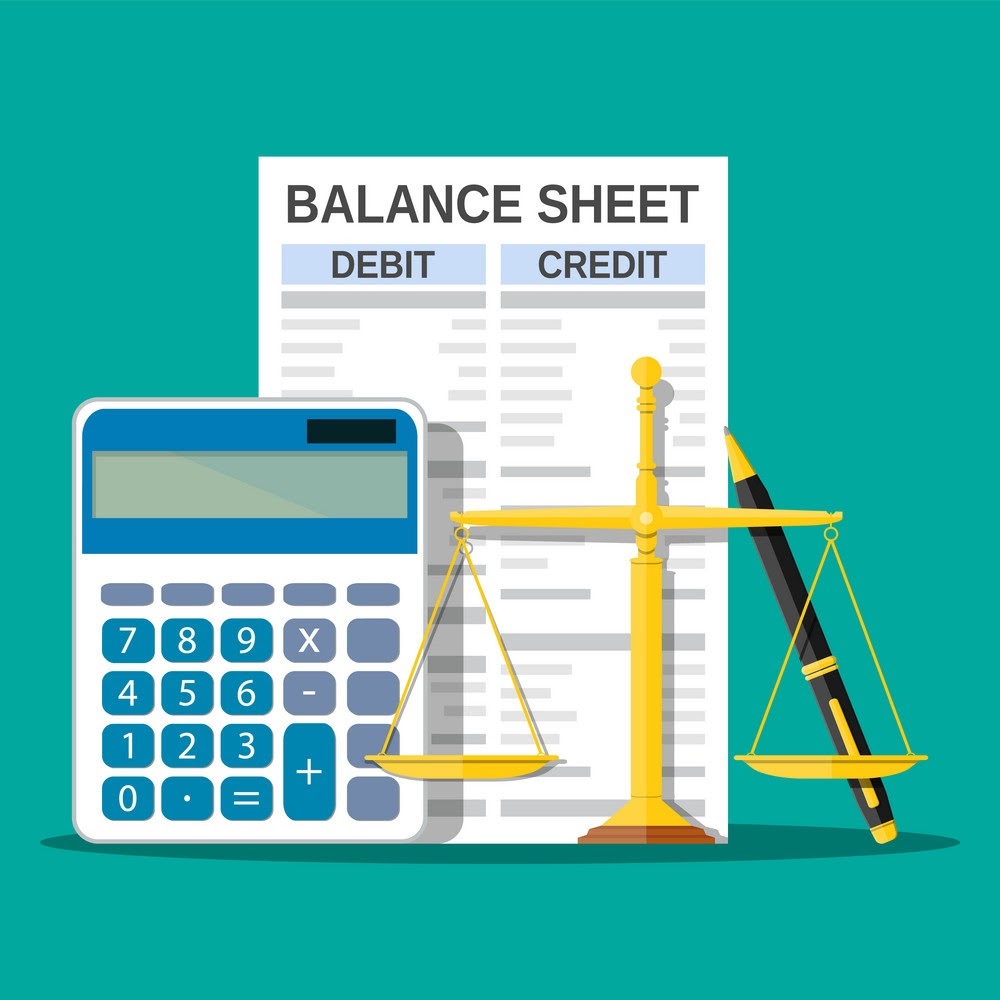
企业资产负债表分为两部分,包括资产和资金来源(负债和所有者权益)。
-
资产:按流动性由高到低排列。具体而言,流动性高的资产排在最前面;相反,流动性低的资产列在下方。
-
资金来源:按偿还要求的紧迫程度排列。因此,资金来源部分首先列示负债(包括占用资金和借入资金),其次列示所有者权益。其中,负债按短期—中期—长期的顺序排列。
资产负债表的意义
资产负债表在企业财务管理工作中发挥着极其重要的作用。它是企业掌握资产现状、资金来源结构的依据,从而对企业的财务状况、经营成果、资金使用效率以及财务潜力进行全面、快速的评估。
更具体地说,企业资产负债表中的资产部分和资金来源部分各自都具有经济和法律两方面的意义,如下所述:
-
资产
-
经济意义:反映企业在编制资产负债表时点的资产规模及其配置、利用情况,包括有形资产和无形资产。
-
法律意义:反映企业编制资产负债表时点所管理、使用的全部现有资产的价值。
2. 资金来源
-
经济意义:反映企业为经营活动投入和筹集的资金来源规模及结构,从而有助于评估企业的自主程度和财务风险储备。
-
法律意义:反映企业编制资产负债表时点形成现有资产的资金来源。在此基础上,企业有义务偿还各项债务;债权人清楚了解所有者对企业债务所承担责任的范围。
>>>> 延伸阅读:合并财务报表:概念、原则及总表编制方法
按照第 200 号通知编制资产负债表的指南
编制原则与方法
编制资产负债表的依据
编制资产负债表时,会计人员必须以总账(Sổ kế toán tổng hợp)数据、明细账或明细汇总表、上一年度资产负债表为依据。
资产部分
流动资产
流动资产(编号 100)= 编号 110 + 编号 120 + 编号 130 + 编号 140 + 编号 150
反映货币资金、货币等价物以及其他能够在一年或企业一个正常经营周期内变现、出售或使用的流动资产的总价值(截至报表编制时点),包括:存货、短期应收款项、短期金融投资及其他流动资产。
- 货币资金(编号 110)= 编号 111 + 编号 112
货币资金(编号 111)
在"货币资金"指标中填入总账上 111 "库存现金"、112 "银行存款"和 113 "在途资金"账户的借方余额。
货币等价物(编号 112)
在"货币等价物"指标中填入 121 "短期证券投资"账户在 121 明细账上的借方明细余额,包括从购买日起三个月内到期收回或到期的证券。
- 短期金融投资(编号 120)= 编号 121 + 编号 129
短期投资(编号 121)
在"短期投资"指标中填入总账上 121 "短期证券投资"账户和 128 "其他短期投资"账户的借方余额(已扣除计入"货币等价物"的部分)。
短期投资减值准备(编号 129)
在此指标中填入总账上 129 账户的贷方余额,以负数列示并置于括号内:(***)
- 短期应收款项(编号 130)= 编号 131 + 编号 132 + 编号 133 + 编号 134 + 编号 135 + 编号 139
应收客户款(编号 131)
数据依据 131 账户明细账上按各客户开设的借方明细余额合计,反映短期内的各项应收客户款。
预付供应商款(编号 132)
数据依据 331 "应付供应商款"账户在 331 明细账上按各供应商开设的借方明细余额合计。
内部短期应收款(编号 133)
在此指标中填入 1368 "其他内部往来"账户在 1368 明细账上的借方明细余额,反映短期内部应收款项。
按建造合同进度计划应收款项(编号 134)
需要填入的数据是总账上 337 "按建造合同进度结算"账户的借方余额。
其他应收款(编号 135)
包括 1385、1388、334、338 账户在 1385、334、338 明细账上的借方余额,反映短期应收款项。
短期坏账准备(编号 139)
填入 139 账户在 139 明细账上的贷方明细余额,反映短期应收款项的坏账准备。
>>>> 延伸阅读:现金流量表:概念、意义、原则及按第 200 号通知的编制方法
- 存货(编号 140)= 编号 141 + 编号 149
存货(编号 141)
在此指标中填入总账上 151 "在途物资"、152 "原材料及材料"、153 "工具用具"、154 "在产品及经营成本"、155 "产成品"、156 "库存商品"、157 "委托代销商品"和 158 "保税仓商品"账户的借方余额。
存货跌价准备(编号 149)
在此指标中填入总账上 159 "存货跌价准备"账户的贷方余额,以负数列示并置于括号内(***)。
- 其他流动资产(编号 150)= 编号 151 + 编号 152 + 编号 154 + 编号 158
短期待摊费用(编号 151)
填入总账上 142 "短期待摊费用"账户的借方余额。
待抵扣增值税(编号 152)
填入总账上 133 "可抵扣增值税"账户的借方余额。
应缴国家税费及应收款项(编号 154)
填入 333 "应缴国家税费"账户在 333 明细账上的借方明细余额。
其他流动资产(编号 158)
填入总账上 1381 "待处理财产损失"、141 "预付款项"、144 "短期质押、保证金、押金"账户的借方余额。
长期资产
长期资产(编号 200)= 编号 210 + 编号 220 + 编号 240 + 编号 250 + 编号 260
- 长期应收款项(编号 210)= 编号 211 + 编号 212 + 编号 213 + 编号 218 + 编号 219
长期应收客户款(编号 211)
依据 131 账户明细账上按各客户开设的借方明细余额合计,针对被视为长期资产的应收客户款。
拨付所属单位经营资金(编号 212)
在此指标中填入 1361 "拨付所属单位经营资金"账户在 136 明细账上的借方余额。
内部长期应收款(编号 213)
填入 1368 "其他内部往来"账户在 1368 明细账上的借方明细余额,反映长期内部应收款项。
其他长期应收款(编号 218)
在此指标中填入 138、331、338 账户在 1388、331、338 明细账上的借方明细余额,反映其他长期应收款项。
长期坏账准备(编号 219)
填入此指标的数据是 139 "坏账准备"账户的贷方明细余额,在 139 明细账上反映长期坏账准备。
- 固定资产(编号 220)= 编号 221 + 编号 224 + 编号 227 + 编号 230
有形固定资产(编号 221)= 编号 222 + 编号 223
原值(编号 222):总账上 211 "有形固定资产"账户的借方余额。
累计折旧(编号 223):总账上 2141 "有形固定资产折旧"账户的贷方余额,按规范以负数列示并置于括号内(***)
融资租赁固定资产(编号 224)= 编号 225 + 编号 226
原值(编号 225):总账上 212 "融资租赁固定资产"账户的借方余额。
累计折旧(编号 226):总账上 2142 "融资租赁固定资产折旧"账户的贷方余额,按规范以负数列示并置于括号内(***)
无形固定资产(编号 227)= 编号 228 + 编号 229
原值(编号 228):总账上 213 "无形固定资产"账户的借方余额。
累计折旧(编号 229):总账上 2143 "无形固定资产折旧"账户的贷方余额,按规范以负数列示并置于括号内(***)
在建工程(编号 230)
在此指标中填入总账上 241 "在建工程"账户的借方余额。
- 投资性房地产(编号 240)= 编号 241 – 编号 242
原值(编号 241):总账上 217 "投资性房地产"账户的借方余额。
累计折旧(编号 242):2147 "投资性房地产折旧"账户的贷方余额,在 2147 明细账上按规范以负数列示并置于括号内:(***)
- 长期金融投资(编号 250)= 编号 251 + 编号 252 + 编号 258 + 编号 259
对子公司投资(编号 251)
在此指标中填入总账上 221 "对子公司投资"账户的借方余额。
对联营、合营公司投资(编号 252)
在此指标中填入总账上 222 "合营出资"账户和 223 "对联营公司投资"账户的借方余额。
其他长期投资(编号 258)
在此指标中填入总账上 228 "其他长期投资"账户的借方余额。
长期投资减值准备(编号 259)
在此指标中填入总账上 229 "长期投资减值准备"账户的贷方余额,以负数列示并置于括号内(***)
- 其他长期资产(编号 260)= 编号 261 + 编号 262 + 编号 268
长期待摊费用(编号 261)
在此指标中填入总账上 242 "长期待摊费用"账户的借方余额。
递延所得税资产(编号 262)
在此指标中填入总账上 243 "递延所得税资产"账户的借方余额。
其他长期资产(编号 268)
依据总账上 244 "长期保证金、押金"账户及其他相关账户的借方余额合计。
→ 资产总计(编号 270)= 编号 100 + 编号 200。
资金来源部分
负债部分
负债(编号 300)= 编号 310 + 编号 330
- 流动负债(编号 310)= 编号 311 + 编号 312 + 编号 313 + 编号 314 + 编号 315 + 编号 316 + 编号 317 + 编号 318 + 编号 319 + 编号 320
短期借款及应付款项(编号 311)
填入总账上 311 "短期借款"和 315 "一年内到期的长期负债"账户的贷方余额。
应付供应商款(编号 312)
填入 331 "应付供应商款"账户在 331 明细账上按各供应商开设、按短期分类的贷方明细余额合计。
预收客户款(编号 313)
依据 131 "应收客户款"账户在 131 明细账上按各客户开设的贷方明细余额,以及 3387 "未实现收入"账户在 3387 明细账上的贷方余额。
应缴国家税费及款项(编号 314)
填入 333 "应缴国家税费"账户在 333 明细账上的贷方明细余额。
应付职工款项(编号 315)
填入 334 "应付职工款项"账户在 334 明细账上的贷方明细余额,反映尚需支付给职工的款项。
应计费用(编号 316)
填入总账上 335 "应计费用"账户的贷方余额。
内部应付款项(编号 317)
填入 336 "内部往来应付款"账户在 336 明细账上的贷方明细余额,反映短期内部应付款项。
按建造合同进度计划应付款项(编号 318)
填入总账上 337 "按建造合同进度计划结算"账户的贷方余额。
其他短期应付、应缴款项(编号 319)
填入 338 "其他应付、应缴款项"账户和 138 "其他应收款"账户在 338、138 明细账上的贷方余额合计(不包括归类为长期负债的应付、应缴款项)。
短期应计负债准备(编号 320)
填入 352 "应计负债准备"账户在 352 明细账上的贷方明细余额合计,反映短期应付款项的准备。
- 长期负债(编号 330)= 编号 331 + 编号 332 + 编号 333 + 编号 334 + 编号 335 + 编号 336 + 编号 337
长期应付供应商款(编号 331)
填入 331 "应付供应商款"账户按各供应商开设、归类为长期负债的贷方明细余额合计。
长期内部应付款项(编号 332)
填入 336 "内部往来应付款"账户在 336 明细账上的贷方明细余额(归类为长期负债的内部应付款项明细)。
其他长期应付款项(编号 333)
填入 338 账户和 344 账户在 344 总账账户和 338 明细账上的贷方明细余额合计(长期应付款明细)。
长期借款及应付款项(编号 334)
填入 341 账户、342 账户的贷方余额,以及 343 明细账上 3431 贷方余额 – 3432 借方余额 + 3433 贷方余额的计算结果。
应付递延所得税(编号 335)
填入 347 账户在 347 总账账户上的贷方余额合计。
裁员补助准备(编号 336)
填入 351 账户在 351 总账账户上的贷方余额合计。
长期应计负债准备(编号 337)
填入 352 账户在 352 明细账上的贷方明细余额。
所有者权益部分
所有者权益(编号 400)= 编号 410 + 编号 430
- 所有者权益(编号 410)
编号 410 = 编号 411 + 编号 412 + 编号 413 + 编号 414 + 编号 415 + 编号 416 + 编号 417 + 编号 418 + 编号 419 + 编号 420 + 编号 421
所有者投入资本(编号 411)
填入 4111 "所有者投入资本"账户在 4111 明细账上的贷方余额。
股本溢价(编号 412)
填入 4112 "股本溢价"账户在 4112 明细账上的贷方余额。如果该账户出现借方余额,则需以负数列示并置于括号内(***)。
所有者其他权益(编号 413)
填入 4118 "其他资本"账户在 4118 明细账上的贷方余额。
库存股(编号 414)
填入总账上 419 "库存股"账户的借方余额,以负数列示并置于括号内(***)。
资产重估差异(编号 415)
填入总账上 412 "资产重估差异"账户的贷方余额。如果 412 账户出现借方余额,则此指标数据以负数列示并置于括号内(***)。
汇率折算差异(编号 416)
填入总账上 413 "汇率差异"账户的贷方余额。如果 413 账户出现借方余额,则此指标数据以负数列示并置于括号内(***)。
发展投资基金(编号 417)
填入总账上 414 "经营发展基金"账户的贷方余额。
财务储备基金(编号 418)
填入总账上 415 "财务储备基金"账户的贷方余额。
所有者权益项下其他基金(编号 419)
填入总账上 418 "所有者权益项下其他基金"账户的贷方余额。
未分配税后利润(编号 420)
填入总账上 421 "未分配利润"账户的贷方余额。如果 421 账户出现借方余额,则此指标数据以负数列示并置于括号内(***)。
基本建设投资资金来源(编号 421)
填入总账上 441 账户的贷方余额。
- 其他资金来源及基金(编号 430)= 编号 431 + 编号 432 + 编号 433
奖励及福利基金(编号 431)
填入总账上 431 "奖励及福利基金"账户的贷方余额。
资金来源(编号 432)
填入总账上 461 账户贷方余额与 161 账户借方余额之间的差额。如果 161 账户借方余额大于 461 账户贷方余额,则此指标数据以负数列示并置于括号内(***)。
已形成固定资产的资金来源(编号 433)
填入总账上 466 "已形成固定资产的资金来源"账户的贷方余额。
→ 资金来源总计(编号 440)= 编号 300 + 编号 400。
编制资产负债表的注意事项
-
"年初数"栏:取自上一年度资产负债表的"期末数"栏数据。
-
"期末数"栏:取自本年度发生的相关账户的"期末余额"数据,列示于资产负债表上。
-
注意确保平衡原则:资产总计 = 资金来源总计
资产负债表模板
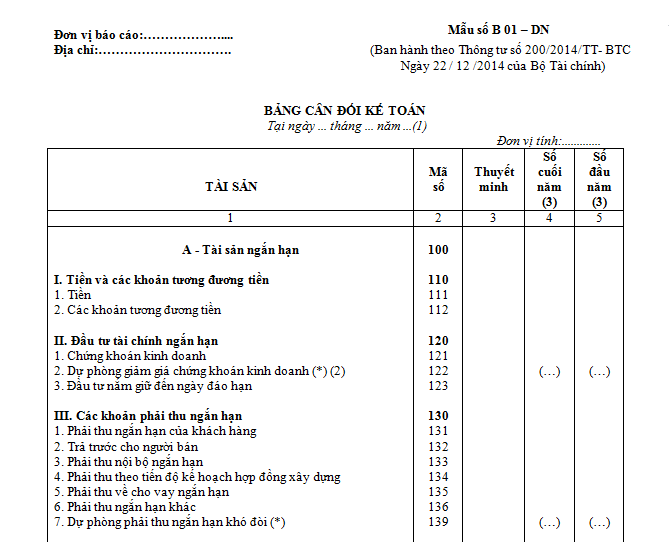
为了更容易、更直观地理解资产负债表的编制方法,请参考并下载第 200 号通知的资产负债表模板点击此处。
总结
通过资产负债表,管理者可以轻松评估企业的财务状况。正因如此,资产负债表在提出和调整企业财务—经营政策与目标方面发挥着至关重要的作用。因此,编制资产负债表不仅需要完整、准确,还必须严格遵守第 200 号通知的会计准则。
要做到这一点,企业需要全面会计软件的有力支持,以更科学、更高效地建立、存储和管理各类财务报表。如果你需要了解 SimERP 企业会计软件 的实施方式和费用咨询,请在评论区留言,或立即联系 SimERP!
相关文章
Bài viết liên quan

25 tháng 10, 2026 · 3 phut doc
2024年网页设计趋势预测如何? | Wotech Electronics
关于 2024 年网页设计趋势——步入 2024 年,年初正是我们为新事物预留时间的时刻。这也非常适合设计师群体唤醒我们内心的"艺术之魂"。闲话不多说,快来和 Markdao 一起浏览 2024 年的 UX/UI 设计趋势吧,说不定您就能为自己接下来的网页设计项目"迸发"出一个绝妙的点子呢!

25 tháng 10, 2026 · 1 phut doc
什么是网站(Website)?网站的详细定义及其带来的商业价值
什么是网站(https://www.markdao.com.vn/blog/website-la-gi)——这个问题或许已经无需定义,因为在如今这个信息时代,网站对每一家企业而言都是不可或缺的组成部分。正是网站帮助用户更近距离地接触企业所提供的产品和服务,从而提升经营效益。此外,要在当今竞争如此激烈的环境中求发展,网站是一个重要因素,它将带你走向品牌与销量上的双重成功。

25 tháng 10, 2026 · 1 phut doc
什么是SEO标准网站?一场"打赢"Google SEO标准的战役 | Wotech Electronics
99%的用户在购买前会先搜索信息,73%的用户只会访问排名前10的网站,并认定它们是值得信赖的品牌……在数字营销爆发的时代,这些数字有力地印证了SEO标准网站的重要性。然而,许多人对什么是SEO标准网站(https://www.markdao.com.vn/blog/huong-dan-toi-uu-seo-website-chuan-seo-on-page)仍然相当模糊,并未真正理解。达到SE…