Vũ Khôi
Tác giả tại Wotech Electronics Blog
合并财务报告:概念、原则与总体编制方法
Vũ Khôi
Wotech Electronics 博客作者
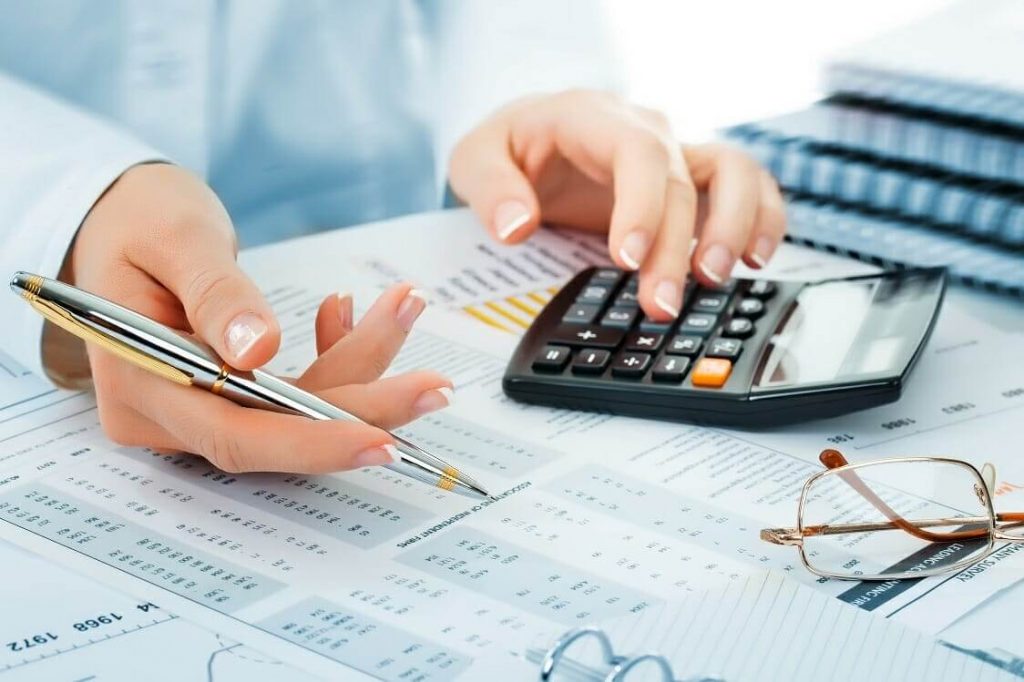
财务报告是一份重要文件,提供关于企业资产状况、所有者权益、经营成果以及资金流转的信息。随着多元化集团的日益壮大,合并财务报告已成为当今会计领域越来越常见的一种报告形式。那么,合并财务报告是什么?什么时候编制合并财务报告?谁必须编制合并财务报告?下文将解答您的所有疑问,并指导您以最规范、最专业的方式编制合并财务报告。
什么是合并财务报告?
概念
合并财务报告是集团(包括母公司和子公司)以单一企业形式呈现的财务报告。它是在合并母公司和子公司各自单独财务报告的基础上编制的。其中,母公司是拥有一家或多家子公司的公司;子公司是处于母公司管理、控制之下的公司。
根据会计法律法规的规定,必须编制财务报告的对象包括:所有持有子公司 50% 以上表决权(直接持有,或通过另一子公司间接持有)的母公司,以及按设有子公司的模式成立和运营的国有总公司。每年,母公司必须在会计周期结束时向有权限的国家管理机关提交合并财务报告,最迟不得超过会计年度结束之日起 90 天。此外,这些公司还有义务在财政年度结束之日起 120 天内公开合并财务报告。
合并财务报告与单独财务报告的比较
单独财务报告是反映一家企业在一个财政年度内财务状况(资产、所有者权益、负债等)以及经营成果的报告。简单来说,它是向相关方——企业主、投资者、税务机关和各主管部门——呈现企业财务实况的一种形式。
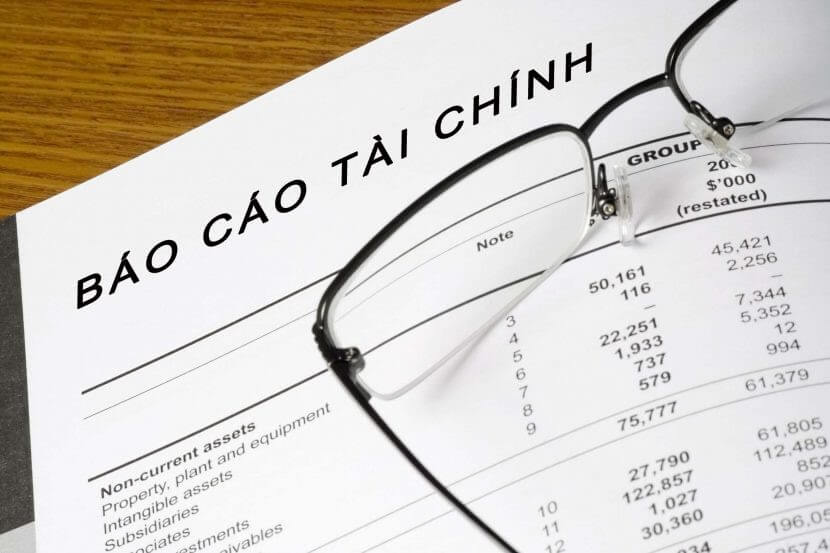
除单独财务报告形式之外,合并财务报告是一种特殊的财务报告,它把集团视为一家独立企业,提供其整个财政年度经营状况与成果的总体信息。据此,由母公司和子公司组成的各独立法人的法律界限将不被考虑。这使得母公司和相关方能够掌握整个集团的财务与经营状况。
合并财务报告的目的
对大型集团而言,编制合并财务报告是会计—财务管理中不可或缺的业务。通过合并财务报告,企业可以:
-
在财政年度结束时,全面汇总、列示和分析集团的财务信息(资产状况、负债、所有者权益等)。
-
评估集团在财政年度内的经营成果和资金流转情况。由此,企业可以轻松研判财务实力,并为未来设立新目标。
-
作为未来投资、经营和财务风险管理决策的依据。
您可能感兴趣:财务报告附注是什么?按 200 号通知的规范编制指南
合并财务报告的编制方法
合并财务报告的编制原则
依据第 202/2014/TT-BTC 号通知第 10 条,编制和列示合并财务报告的通用原则总结如下:
- 编制合并财务报告时,母公司必须合并其自身以及受其直接或间接控制的所有子公司(境内外)的财务报告,以下情况除外:
-
母公司仅拥有临时控制权:该子公司仅为在不超过 12 个月内转售的目的而购买和持有。
-
子公司的经营活动在超过 12 个月的时间内受限,并严重影响其向母公司转移资金的能力。
- 在以下情况下,母公司不得被排除在合并财务报告之外:
-
子公司的经营活动与母公司及集团内其他子公司不同。
-
子公司是风险投资基金、信托基金、共同基金或类似类型的企业。
-
合并财务报告必须按照越南会计准则及其他相关规定,遵循与单独财务报告相同的会计原则进行编制和列示。
-
合并财务报告必须对集团内相似情形下的所有同类交易和事项采用统一的会计政策。
-
用于合并的母公司单独财务报告和子公司单独财务报告必须在同一个会计周期内编制。
-
子公司的经营成果必须纳入合并财务报告,计算期间从母公司开始控制子公司之日起,至母公司终止控制之日止。
-
母公司及非控制股东在购买日对子公司净资产所享有的份额,必须按公允价值计算。
-
如果购买日子公司净资产的公允价值与账面价值存在差异,母公司有义务确认因企业合并交易而产生的递延企业所得税。
-
商誉,或低价购买交易产生的收益,按母公司持有的投资成本与购买日子公司净资产公允价值之间的差额确定。
-
在取得子公司控制权之后,如果母公司继续向子公司投资以增加持股比例,则追加投资成本与所购子公司净资产账面价值之间的差额必须直接计入未分配税后利润。这被视为所有者权益交易(不得确认为商誉或低价购买收益)。在这种情况下,母公司不再按取得子公司控制权时点的公允价值重新确认子公司净资产。
-
合并经营成果表和合并会计平衡表中的各项指标,通过将集团内母公司和各子公司的会计平衡表与经营成果表中对应指标逐一相加来确定。
-
转让子公司股权所得金额,与被转让的子公司净资产份额价值以及尚未分摊完毕的商誉价值之间的差额,必须在发生当期确认。
-
在完成所有调整分录之后,因调整经营成果表各项指标而产生的差额必须结转入未分配税后利润。
-
合并现金流量表基于合并会计平衡表编制。
合并经营成果表、母公司和各子公司的现金流量表按以下原则编制:
-
合并现金流量表只反映集团与集团外部单位之间的现金流信息,包括与集团联营、合营公司及非控制股东之间交易产生的现金流
-
按三类活动列示:筹资活动、投资活动和经营活动。
-
集团内部母公司与子公司之间交易产生的所有现金流,必须完全从合并现金流量表中剔除。
-
当母公司的子公司以不同于母公司的货币单位编制财务报告时,母公司必须在合并财务报告之前,将全部子公司财务报告折算为母公司的报告货币。
-
编制合并财务报告附注,以补充说明财务与非财务信息。附注以合并会计平衡表、合并现金流量表、合并经营成果表以及编制合并财务报告过程中的其他相关资料为依据。
合并财务报告的编制步骤
为了让合并财务报告全面、完整地提供整个集团的财务信息,需按以下顺序编制合并财务报告:
第一步:收集各单独财务报告,调整并汇总对应科目。
第二步:进行合并分录,包括:
-
类型 1:调整子公司净资产公允价值与账面价值之间的差额。
-
类型 2:剔除母公司对每家子公司投资的全部账面价值,并在合并时点确认少数股东权益(NCI)和商誉。
-
类型 3:分摊商誉(如有)。
-
类型 4:剔除集团内部的所有交易。
-
类型 5:明确期末非控制股东权益的价值。
第三步:编制合并指标汇总表和调整分录汇总表。
第四步:汇总并列示合并财务报告。
您可能感兴趣:按 200 号通知编制财务报告的方法指南
合并财务报告模板
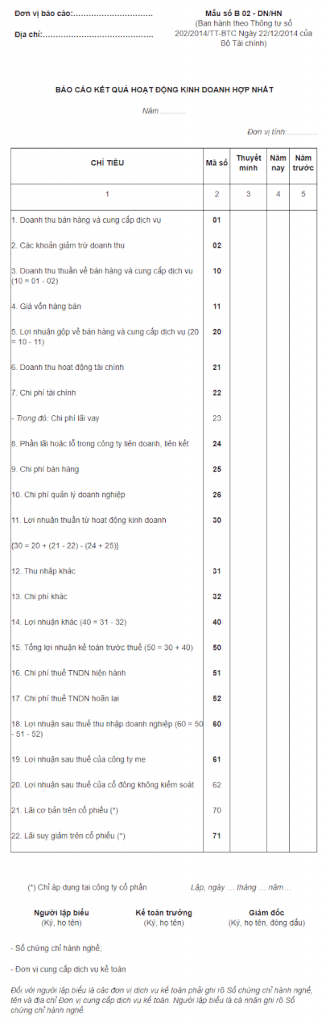
合并财务报告的报表格式按第 202/2014/TT-BTC 号通知附录 1 发布。其中,合并财务报告体系包括以下报表:
-
合并会计平衡表:编号 B 01 – DN/HN
-
合并经营成果表:编号 B 02 – DN/HN
-
年度合并现金流量表:编号 B 03 – DN/HN
-
年度合并财务报告附注:编号 B 09 – DN/HN
高效会计软件
SimERP 软件
关于 SimERP
SimERP 是一款企业资源规划(Enterprise Resource Planning)软件,基于 Odoo——全球最流行的 ERP 软件之一——构建,具有以下突出优点:
-
符合越南标准的会计功能
-
强大的团队管理能力
-
用户数量可灵活调整
-
多样的部署模式
SimERP 的会计报告解决方案
SimERP 的各模块、应用集成在同一个平台上,网页端和移动端均可轻松使用。其中包含从项目、销售、会计到仓储管理等众多管理功能。对于生产单位,可以关注以下几个管理模块:
了解更多关于 SimERP 软件的信息
总结
本文全面提供了对集团有用的合并财务报告概念、目的和编制方法。上述合并财务报告的原则和模板有助于简化您编制合并财务报告的工作。如需解答疑问并获取关于企业高效财务管理软件的咨询信息,请在文章下方留言,或立即联系我们!
相关文章
Bài viết liên quan

25 tháng 10, 2026 · 3 phut doc
2024年网页设计趋势预测如何? | Wotech Electronics
关于 2024 年网页设计趋势——步入 2024 年,年初正是我们为新事物预留时间的时刻。这也非常适合设计师群体唤醒我们内心的"艺术之魂"。闲话不多说,快来和 Markdao 一起浏览 2024 年的 UX/UI 设计趋势吧,说不定您就能为自己接下来的网页设计项目"迸发"出一个绝妙的点子呢!

25 tháng 10, 2026 · 1 phut doc
什么是网站(Website)?网站的详细定义及其带来的商业价值
什么是网站(https://www.markdao.com.vn/blog/website-la-gi)——这个问题或许已经无需定义,因为在如今这个信息时代,网站对每一家企业而言都是不可或缺的组成部分。正是网站帮助用户更近距离地接触企业所提供的产品和服务,从而提升经营效益。此外,要在当今竞争如此激烈的环境中求发展,网站是一个重要因素,它将带你走向品牌与销量上的双重成功。

25 tháng 10, 2026 · 1 phut doc
什么是SEO标准网站?一场"打赢"Google SEO标准的战役 | Wotech Electronics
99%的用户在购买前会先搜索信息,73%的用户只会访问排名前10的网站,并认定它们是值得信赖的品牌……在数字营销爆发的时代,这些数字有力地印证了SEO标准网站的重要性。然而,许多人对什么是SEO标准网站(https://www.markdao.com.vn/blog/huong-dan-toi-uu-seo-website-chuan-seo-on-page)仍然相当模糊,并未真正理解。达到SE…