Vũ Khôi
Tác giả tại Wotech Electronics Blog
什么是个人所得税代扣代缴?源泉扣缴的规定、目的与意义
Vũ Khôi
Wotech Electronics 博客作者
凡属于法律规定情形的个人,都必须向国家财政缴纳个人所得税(TNCN)。然而,并非所有情形都由个人直接申报缴纳,有些是通过代扣代缴的方式完成的。那么,什么是个人所得税代扣代缴?由谁来执行?为解答这些疑问,请与 SimERP 一起通过下文来了解。
什么是个人所得税代扣代缴?
个人所得税代扣代缴是指负有支付工资、报酬义务的个人或企业,在向劳动者支付款项之前,先从其工资中扣除相应个人所得税的行为。
处于个人所得税代扣情形的对象将获得个人所得税代扣凭证,具体包括以下对象:
- 个人主动要求开具个人所得税代扣凭证的,企业应予开具。
注意:如无要求,主管企业可不开具。
- 个人委托办理个人所得税汇算清缴的,主管企业不得开具个人所得税代扣凭证。
不过,在某些特殊情况下,如与企业无劳动合同或合同期限不足3个月的人员,主管企业无权开具固定的个人所得税代扣凭证,只能针对每次扣税开具单独的凭证。
或者,主管企业可以开具一张在一个纳税期内可多次使用的个人所得税代扣凭证。
而对于签订3个月以上劳动合同的个人,主管企业必须为其开具每个纳税期一张的凭证。
个人所得税代扣代缴的规定
第一,针对非居民个人的所得
向非居民个人支付应税所得的组织、个人和管理企业,有责任在支付所得之前代扣个人所得税。
第二,针对居民个人的所得
工资或薪金所得
对于签订3个月及以上劳动合同的居民个人,组织、个人和管理企业按照超额累进税率表代扣税款,包括个人在多处签订3个月及以上合同的情形。
对于签订3个月及以上劳动合同但在合同期满前离职的居民个人,组织、个人和管理企业支付报酬时仍须按照超额累进税率表代扣个人所得税。
对于赴越南工作的外国人,组织、个人和管理企业依据纳税人实际在越南工作的时间,按合同或派遣文件上注明的工作时间进行税款预扣:对在纳税年度内于越南工作满183天的个人,按超额累进税率表预扣;对在纳税年度内于越南工作不满183天的个人,按全额税率表预扣。
保险企业、退休基金管理公司有责任按照本通知第7条第6款的指引,对购买非强制保险的储蓄金和自愿退休基金的缴存额代扣个人所得税。
保险代理、彩票、多层次直销所得
向在彩票代理点、保险代理点工作或参与多层次直销网络的个人支付所得的彩票公司、保险企业和多层次直销企业,有责任在向个人支付所得之前代扣个人所得税。
资本投资所得
支付资本投资所得的组织、个人和管理企业,有责任在向个人支付所得之前代扣个人所得税,个人已自行申报纳税的除外。
证券转让所得
所有证券转让情形,均须按转让价格的0.1%税率代扣税款,之后方可向转让人付款。
非居民个人出资转让所得
接受非居民个人出资转让的组织、个人和管理企业,有责任按出资转让价格的0.1%税率代扣个人所得税。
中奖所得
发放奖金的组织有责任在向中奖个人兑付奖金之前代扣个人所得税。
版权或特许经营所得
支付版权、特许经营所得的组织、个人和管理企业,有责任在支付所得之前代扣个人所得税。应扣税款按每份转让合同中超过1000万越南盾的收入部分乘以5%的税率确定。对于合同金额较大并分多次付款的情形,首次付款时,支付所得的组织、个人和管理企业先从付款金额中扣除1000万越南盾,剩余部分乘以5%的税率以代扣税款;之后的每次付款均须按各次付款总额计算代扣个人所得税。
个人所得税代扣额度
向未签订合同或签订不满3个月劳动合同、单次总收入达到200万越南盾及以上的居民个人支付工资、报酬及其他支出的组织、个人和管理企业,必须在向劳动者支付之前按收入的10%代扣税款。
个人所得税源泉扣缴
个人所得税源泉扣缴规定于第65/2013/NĐ-CP号议定第28条。根据该规定,个人所得税源泉扣缴是指支付所得的组织、个人或管理企业在支付所得之前,先从纳税个人的实际所得中计算出应缴税款并予以扣除。
源泉扣缴的个人所得税是所得税的一种征收形式,即税务机关通过直接从支付方支付给所得接收方的款项中扣除的方式来征收税款。
企业向个人支付所得时的个人所得税代扣责任规定于第65/2013/NĐ-CP号议定第31条第1款。据此,企业主在向劳动者支付工资时,并非一次性支付劳动合同上记载的全部工资,而是必须从工资中扣留一部分,上交税务机关。这正是劳动者因其工资收入而应缴纳的工资税。在这种情况下,这部分税款便以源泉扣缴的形式存在。
目的与意义
采用源泉扣缴个人所得税的方式,将为税收征管工作带来诸多便利,有助于有效管理纳税,减少个人所得税纳税人的逃税行为。这正是采用源泉扣缴个人所得税的最大目的。
在国内有多处收入的个人,其纳税和汇算清缴按如下方式执行:每月的个人所得税在各个支付所得的地点直接代扣,年终则须在当年最后一个工作单位申报并汇算清缴。凭借这种方式,税收征管工作可以更加轻松、快捷,对税务机关和纳税义务人都更为便利。
例如:出版社向作者支付稿酬时,并不会支付合同上记载的全部金额,而是扣留一部分上交税务机关,这就是作者因其稿酬收入而须缴纳的稿酬税。这是个人所得税源泉扣缴的一种形式。
如果个人有多项来源的收入,却未采用源泉扣缴个人所得税的形式,税务机关将很难判断该个人是否在申报和纳税过程中存在欺诈行为。正因如此,源泉扣缴个人所得税是限制劳动者逃税行为的一种极为有效的方式。
如果个人尚不具备纳税条件却被扣了税,将被退还相应税款。
个人所得税源泉扣缴的规定
个人所得税源泉扣缴适用于以下情形:
-
季节工、合作者或劳动合同不足3个月的劳动者,若月工资低于200万越南盾,无须按10%代扣个人所得税。
-
上述人员若月收入超过200万越南盾,则须按10%代扣个人所得税。
-
上述季节工、合作者或劳动合同不足3个月的劳动者,若已办理个人税号、在唯一一处取得收入且实际到手金额尚未达到起征点,同时提交02/CK-TNCN格式的承诺书的,则不按10%代扣个人所得税。
-
签订3个月以上劳动合同的个人,按照超额累进税率表代扣个人所得税。
-
工资或薪金所得为非居民个人的,按非居民个人工资或薪金总收入的20%代扣。
什么是个人所得税代扣凭证?
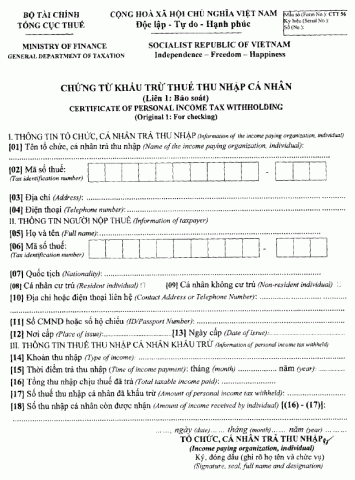
个人所得税代扣凭证是支付所得的组织、个人或管理企业,根据被扣税人的要求,出具的一种书面确认,证明其已在支付所得之前从纳税个人的所得中扣除了应缴税款。
应向哪些对象开具个人所得税代扣凭证?
根据第111/2013/TT-BTC号通知第25条第2款的规定:
个人要求开具个人所得税代扣凭证的,企业必须开具代扣凭证。
个人未要求开具个人所得税代扣凭证的,则无须开具。
个人委托办理汇算清缴的,企业不开具个人所得税代扣凭证。
示例1:A先生与B公司签订自2017年4月至2018年3月的长期劳动合同。A先生每月须缴纳个人所得税,主管企业已代扣其个人所得税。如果A先生属于须直接与税务机关办理汇算清缴的对象,并要求企业开具代扣凭证,则:
-
企业将开具个人所得税扣税明细表,反映2017年4月至2017年12月已代扣的税款。
-
企业将开具一张个人所得税代扣凭证,反映2018年1月至2018年3月已代扣的税款。
示例2:C先生与D公司签订自2017年4月至2018年3月的长期劳动合同。C先生每月须缴纳个人所得税,主管企业已代扣其个人所得税。
如果C先生委托主管企业办理个人所得税汇算清缴,则企业无须开具个人所得税代扣凭证。
如果C先生自行办理个人所得税汇算清缴,但未要求主管企业开具代扣凭证,则企业无须为C先生开具代扣凭证。
无须代扣个人所得税的情形
第111/2013/TT-BTC号通知第25条第1款i点规定:签订不满3个月劳动合同且月总收入达到200万越南盾及以上的劳动者,须按收入的10%代扣税款。
不过,如果劳动者仅有上述按10%代扣的这一项收入,且估算扣除家庭生计减除后的应税总收入尚未达到起征点,则该个人应填写02/CK-TNCN格式的承诺书(依据第92/2015/TT-BTC号通知),提交给支付所得的组织或个人,作为暂不代扣个人所得税的依据。
被扶养人的个人所得税代扣
在根据工资薪金及经营活动所得确定计税所得之前可减除的项目包括:保险费减除、家庭生计减除、自愿退休基金,以及按第111/2013/TT-BTC号通知第9条和第92/2015/TT-BTC号通知第15条规定进行的人道、慈善、助学捐赠减除。
在本文中,SimERP 将与您一起了解法律规定的家庭生计减除额度,具体是被扶养人的家庭生计减除情形。
对于既有经营所得、又有工资薪金所得的居民个人,家庭生计减除仅在其经营所得与工资或薪金所得的总收入中计算一次。
家庭生计减除额度具体规定如下:
-
纳税人本人:每月900万越南盾,相当于每年1.08亿越南盾。
-
每名被扶养人:每月360万越南盾,相当于每年4320万越南盾。
纳税人本人已办理税务登记并取得税号的,方可为其被扶养人计算家庭生计减除。
纳税人为被扶养人登记家庭生计减除后,税务机关将为被扶养人发放税号,并自登记之日起在当年内暂计减除。
如果纳税人在纳税年度内尚未为其被扶养人计算家庭生计减除,则自产生抚养义务的月份起为其被扶养人计算减除,前提是纳税人在办理汇算清缴时已为被扶养人办理家庭生计减除登记。
每名被扶养人在一个纳税年度内只能计入一名纳税人的家庭生计减除一次。如果多名纳税人共同抚养同一被扶养人,纳税人应自行协商,将减除登记在其中一名纳税人名下。
结语
在了解了个人所得税代扣形式的基本信息之后,希望您对这一问题有了更深入的认识,并对其有了最全面的了解。如果您对本文还有任何疑问,请在本文下方留言,以尽快获得 SimERP 的解答。我们将在 SimERP 后续的文章中与您再见!
相关文章
Bài viết liên quan

25 tháng 10, 2026 · 3 phut doc
2024年网页设计趋势预测如何? | Wotech Electronics
关于 2024 年网页设计趋势——步入 2024 年,年初正是我们为新事物预留时间的时刻。这也非常适合设计师群体唤醒我们内心的"艺术之魂"。闲话不多说,快来和 Markdao 一起浏览 2024 年的 UX/UI 设计趋势吧,说不定您就能为自己接下来的网页设计项目"迸发"出一个绝妙的点子呢!

25 tháng 10, 2026 · 1 phut doc
什么是网站(Website)?网站的详细定义及其带来的商业价值
什么是网站(https://www.markdao.com.vn/blog/website-la-gi)——这个问题或许已经无需定义,因为在如今这个信息时代,网站对每一家企业而言都是不可或缺的组成部分。正是网站帮助用户更近距离地接触企业所提供的产品和服务,从而提升经营效益。此外,要在当今竞争如此激烈的环境中求发展,网站是一个重要因素,它将带你走向品牌与销量上的双重成功。

25 tháng 10, 2026 · 1 phut doc
什么是SEO标准网站?一场"打赢"Google SEO标准的战役 | Wotech Electronics
99%的用户在购买前会先搜索信息,73%的用户只会访问排名前10的网站,并认定它们是值得信赖的品牌……在数字营销爆发的时代,这些数字有力地印证了SEO标准网站的重要性。然而,许多人对什么是SEO标准网站(https://www.markdao.com.vn/blog/huong-dan-toi-uu-seo-website-chuan-seo-on-page)仍然相当模糊,并未真正理解。达到SE…