Vũ Khôi
Tác giả tại Wotech Electronics Blog
按第 200 号通知核算进口货物的方法 – 2022 年更新版
Vũ Khôi
Wotech Electronics 博客作者
进口货物是指在境外生产、经越南口岸入境的商品。在经营期内,如果发生了进口货物相关的费用,应如何核算?与普通货物核算有什么区别?让我们和 SimERP 一起来了解吧!
按第 200 号通知核算进口货物
购买进口货物时:会计人员必须填写海关申报单并缴纳进口税、特别消费税(如有)。
进口税:是对进入越南的货物征收的税种。货物到达口岸时,海关人员将对货物进行检查,并与海关申报单进行核对比对,同时按规定计算应征进口税额。
要使货物清关并在境内流通,进口货物的企业必须缴纳进口税(借方科目:3333)。
特别消费税:是一种间接税,只对国家有消费导向政策的部分产品和服务征收。特别消费税通常适用较高税率,目的是调节消费这类特殊商品和服务的个人收入。征收特别消费税的商品和服务包括:卷烟、酒类、啤酒、雪茄、舞厅经营、按摩、卡拉 OK、高尔夫、彩票经营等(借方科目:3332)。
这两种税(如有)将计入商品、服务的原始成本中。
进口货物按哪种汇率核算?
发生外币交易时,会计人员必须按照企业开户商业银行的实际交易汇率折算成越南盾,原则如下:
-
用于计算收入的实际交易汇率,为纳税人开户银行的买入价。
-
用于计算费用的实际交易汇率,为纳税人开户银行在以外币支付的交易发生时点的卖出价。
发生应付账款科目 331 时:
对于以外币计价的应付款项:
当发生以外币计价的应付供应商款项(科目 331 贷方)时,会计人员必须按发生时点的交易汇率折算成越南盾(即经常有交易往来的商业银行的卖出价)。
对于预付供应商款的情况,当满足费用确认条件时,科目 331 的贷方将采用与预付款项金额一一对应的实际记账汇率。
当以外币支付应付供应商款项(科目 331 借方)时,会计人员必须按每位债权人的实际记账汇率逐笔折算成越南盾。(当同一债权人有多笔交易时,逐笔实际汇率将根据该债权人各项交易的移动加权平均法确定。)
对于预付供应商款项的交易,科目 331 的借方采用预付时点的实际交易汇率(即经常有交易往来的商业银行的卖出价)。
支付时,如果:
– 以外币支付应付款项,如果应付款类科目账面记录的汇率低于科目 111、112 账面记录的汇率,记账如下:
-
借:科目 331……(按账面记录汇率)。
-
借:科目 635 – 财务费用。
-
贷:科目 112(按账面记录汇率或银行外币买入价)。
– 以外币支付应付款项,如果科目 111、112 账面记录的汇率低于应付款类科目的账面汇率,记账如下:
-
借:科目 331……(按账面记录汇率)。
-
贷:科目 515 – 金融活动收入。
-
贷:科目 112(按账面记录汇率或银行外币买入价)。
进口货物的核算方法
进口商品、物资、固定资产时
会计按进口商品、物资、固定资产的价值进行核算,包括支付给供应商的款项总额(按实际交易汇率)、应缴纳的特别消费税、进口税、环境保护税,记账如下:
-
借:科目 152、153、156、211
-
贷:科目 331 – 应付供应商款
-
贷:科目 3332 – 特别消费税
-
贷:科目 3333 – 进口税(进口税明细)
-
贷:科目 33381 – 环境保护税
-
贷:科目 111、112、331 等
进口货物的可抵扣进项增值税,记账如下:
-
借:科目 1331 – 可抵扣增值税
-
贷:科目 33312 – 进口货物增值税
向国家财政缴纳税款时 – 依据国家预算缴款书,记账如下:
-
借:科目 33312 – 进口货物增值税
-
借:科目 3332 – 特别消费税。
-
借:科目 3333 – 进口税(进口税明细)
-
借:科目 33381 – 环境保护税
-
贷:科目 1111 / 科目 1121
进口货物到达企业时,核算如下:
-
借:科目 156/152/153/211
-
借:科目 1331(如有)
-
贷:科目 1111 / 科目 1121 / 科目 331
进口税、进口货物增值税、特别消费税的计算方法
完税价格
完税价格为 CIF 价:即包含运费和保险费的购买价格(买方无需再支付其他费用)。
完税价格 = CIF 价格
完税价格为 FOB 价:即不包含运费和保险费的购买价格(买方需另行支付运费和保险费)。
完税价格 = FOB 价格 + 运费 + 保险费(如有)
进口税
进口税计算公式:
进口税 = 数量 × 完税价格 × 进口税税率
进口税税率:指 第 164/2013/TT-BTC 号通知 税率表中应税货物的税率,并经 第 173/2014/TT-BTC 号通知、第 213/2014/TT-BTC 号通知 修订。
进口货物特别消费税
进口货物特别消费税 = 特别消费税完税价格 × 特别消费税税率
其中:
-
特别消费税完税价格 = 进口完税价格 + 进口税
-
特别消费税税率:指税率表中应税货物的税率
进口货物增值税
进口货物增值税计算公式:
进口货物增值税 = (完税价格 + 进口税 + 特别消费税(如有))× 增值税税率 %
例 1:A 公司进口一批 500 台空调的货物,单价 200 美元/台,货物总价值 100,000 美元,将出现以下 3 种情形:
情形 1:向供应商预先支付全部货款
– 2021 年 1 月 1 日全额支付:10,000 美元(当天企业开户行 Vietcombank 的卖出汇率为 21,000)。
-
借:科目 331:100,000 × 21,000
-
贷:科目 112:100,000 × 21,000
– 2021 年 1 月 2 日,货物运抵海防港(申报单上的汇率为 21,500,不得使用此汇率核算货物价值,此汇率仅用于海关机关计算进口税、特别消费税和增值税)。
-
借:科目 156:100,000 × 21,000(按预付款当天的汇率 21,000)
-
贷:科目 331:100,000 × 21,000
情形 2:分多次向供应商付款
– 2021 年 1 月 1 日预先支付部分款项:40,000 美元(当天企业开户行 Vietcombank 的卖出汇率为 21,000)。
-
借:科目 331:40,000 × 21,000
-
贷:科目 112:40,000 × 21,000
– 2021 年 1 月 2 日,货物运抵海防港(当天企业开户行 Vietcombank 的卖出汇率为 21,500)。
-
借:科目 156:(40,000 × 21,000) + (60,000 × 21,500)
-
贷:科目 331:(40,000 × 21,000) + (60,000 × 21,500)
– 2021 年 1 月 10 日,向供应商支付剩余款项:60,000 美元(当天企业开户行 Vietcombank 的卖出汇率为 21,200)。
-
借:科目 331:60,000 × 21,500 = 1,290,000,000(只取 1 月 2 日的差额部分)
-
贷:科目 112:60,000 × 21,200 = 1,270,200,000
-
贷:科目 515:60,000 × (21,500 – 21,200) = 10,800,000
情形 3:向供应商延后支付全部货款
– 2021 年 1 月 1 日,货物运抵海防港(当天企业开户行 Vietcombank 的卖出汇率为 21,500)。
-
借:科目 156:100,000 × 21,500
-
贷:科目 331:100,000 × 21,500
– 2021 年 1 月 8 日,向供应商支付全部货款(当天企业开户行 Vietcombank 的卖出汇率为 21,800)。
-
借:科目 331:100,000 × 21,500 = 2,150,000,000
-
借:科目 635:100,000 × (21,800 – 21,500) = 30,000,000
-
贷:科目 112:100,000 × 21,800 = 2,180,000,000
非贸易性进口货物的核算
什么是非贸易性进口货物?
非贸易性进口货物是指不以商业为目的、不属于禁止进口货物清单,且依据主管部门签发的许可证进口的货物。非贸易性进口货物必须在清关前缴纳税款,包括以下几类货物:
-
境外个人、组织寄给越南个人、组织的礼品、赠品,反之亦然。
-
国际组织、驻越南外交机构及其工作人员的货物。
-
人道主义援助物资。
-
国家免税人员的暂时进口货物。
-
不作价的样品。
-
出入境人员的工作用具、职业工具。
-
其他非贸易性货物
非贸易性进口货物进项税的抵扣
使用非贸易性进出口海关申报单进口、且没有付款凭证的货物,不得抵扣进项增值税。原因在于:使用非贸易性进出口海关申报单进口的货物不属于以商业为目的的买卖商品,因此不产生付款义务,没有体现买卖关系的合同和发票。
非贸易性进口货物的核算方法
缴纳税款:
-
借:科目 333312
-
贷:科目 1111(或科目 1121)
费用核算:
-
借:科目 642
-
贷:科目 3333
-
贷:科目 33312
-
贷:科目 1111(或科目 1121)
收入核算:
-
借:科目 211(科目 152、科目 156 等)
-
贷:科目 711
代理进口货物的核算
代理进口的概念
代理进口是指尚不具备直接进口许可条件的企业所采用的一种经营方式。例如,企业对市场或合作伙伴缺乏深入了解,或者尚不具备对外谈判、签订合同的能力。
此时,这些企业必须将自己的进口业务委托给直接进口企业(接受进口代理的企业)。受托方完成受托工作后,将按规定比例获得代理佣金,按货物价值和代理程度计算。在这种关系中,委托方是服务使用方,受托方是服务提供方。
代理进口货物的核算方法
收到委托单位为开具信用证(L/C)而汇来的款项时
如收到越南盾:
-
借:科目 111、112
-
贷:科目 338 – 其他应付款(3388)
如收到外币:
-
借:科目 111、112(按交易发生时点商业银行的实际汇率)
-
贷:科目 338 – 其他应付款(3388)(按交易发生时点商业银行的实际汇率)
汇出保证金开具 L/C 时
-
借:科目 244 – 质押、保证金(按交易发生时点商业银行的实际汇率)
-
借:科目 1386 – 质押、抵押、保证金(按交易发生时点商业银行的实际汇率)
-
借:科目 635 – 财务费用(如汇率亏损)
-
贷:科目 1112、1122(按账面记录汇率)
-
贷:科目 515 – 金融活动收入(如汇率盈利)
接收货物并将货物交付委托方时
进口货物、设备、物资时,会计不在资产负债表上核算该批货物的价值,而是在管理系统中跟踪受托进口的货物,并在财务报表附注中说明货物的价值。
与进口类似,退回货物时,也不在资产负债表上确认受托进口货物,而只在管理系统上反映,并在财务报表附注中说明。
代理进口结算业务的会计处理
划转 L/C 保证金向供应商支付部分进口货款的情况:
-
借:科目 138 – 其他应收款(1388)(按实际汇率,如委托方尚未垫付购货款)
-
借:科目 338 – 其他应付、应缴款项(3388)(从委托方交付的款项中扣减 – 按收款时汇率)
-
借:科目 635 – 财务费用(如汇率亏损)
-
贷:科目 244 – 质押、保证金(按缴存保证金时的账面汇率)
-
贷:科目 1386 – 质押、保证金、抵押(按缴存保证金时的账面汇率)
-
贷:科目 515 – 金融活动收入(如汇率盈利)
在扣除已缴存保证金后,向供应商支付代理进口货物应付款项的情况,记账如下:
-
借:科目 138 – 其他应收款(1388)(按实际汇率,如委托方尚未垫付购货款)
-
借:科目 338 – 其他应付、应缴款项(3388)(从委托方交付的款项中扣减 – 按收款时的账面汇率)
-
借:科目 635 – 财务费用(如汇率亏损)
-
贷:科目 112(1122)等(按账面记录汇率)
-
贷:科目 515 – 金融活动收入(如汇率盈利)
反映应向委托方缴纳的进口税、进口货物增值税、特别消费税:
-
借:科目 1388 – 其他应收款
-
借:科目 3388 – 其他应付款
-
贷:科目 111、112 等
与接受进口代理业务相关的其他款项
-
借:科目 1388 – 其他应收款
-
贷:科目 111、112 等
交易结束时,进行应收与应付款项的对冲
-
借:科目 338 – 其他应付款(3388)
-
贷:科目 138 – 其他应收款(1388)
进口货物核算工作中的技术应用
在工业 4.0 时代,人们的工作正变得越来越轻松、快捷和自动化。核算工作也不例外,如今已开发出许多支持进口货物核算工作的工具和软件,带来高效率,并确保准确性、及时性和安全性。
目前市面上的会计软件都比较易用,差异不大。只要熟练使用过一款软件,你只需稍花时间就能掌握其他软件的使用方法。
SimERP 软件介绍
SimERP 是一款企业资源计划(Enterprise Resource Planning,ERP)软件,基于 Odoo 平台构建和开发。Odoo 是世界上最流行的 ERP 软件,拥有超过 16,000 个强大的应用,服务全球超过 2,500 家合作伙伴和 500 万客户。
SimERP 的解决方案
SimERP 的各项应用集成在单一平台上,可同时在移动设备和网页端轻松使用。这些应用包括:
-
项目管理:同时管理企业的多个项目。
-
会计管理:按照越南会计准则进行内部会计管理。
-
人事管理:管理招聘和人事信息、考勤以及企业设施。
-
零售管理(POS):支持多领域连锁零售店的管理。
-
客户关系管理(CRM):专业、高效地触达客户并与客户沟通。
-
销售管理:让企业的销售活动更加专业、规范。
-
仓库管理:帮助企业掌控库存商品数量,使管理更轻松、更高效。
-
采购管理:管理企业的供应商和采购订单。
-
生产管理:将生产、维护和产品生命周期管理集成在单一系统中。
SimERP 的突出优势
– 符合越南标准的会计模块:遵守财政部的第 200 号通知,适用于越南所有类型的企业。
– 强大的权限管理能力:SimERP 按照工作岗位、角色和职务对用户进行权限分配。因此,未经管理员许可,用户虽然可以访问系统,但看不到其他人的数据。
– 灵活调整用户数量:SimERP 的开发目标是提供适用于各领域所有类型企业的全面管理解决方案。因此,从初创公司到大型企业都可以使用。
– 部署模式多样:企业可以选择部署以下模式:
-
On-premise(本地部署):部署在企业自己的服务器上,并设有专门的 IT 运维部门。
-
On-cloud(云端部署):部署在云端(cloud)平台上,不可自定义。
-
Hybrid(混合部署):结合本地部署与云端部署来开发应用。
SimERP 的典型客户
SimERP 一直以极具竞争力的实施成本提供完整、高效的解决方案,为众多越南及外国企业带来成功,其中包括:Trung Nguyên Group、24h VISA、Flexfit 家居、Bibomart、Drinkies by Heineken 等。
熟悉 SimERP 的会计模块
SimERP 的会计模块被评价为衡量、跟踪和管理企业会计—财务、经营状况的最优解决方案。
突出优势
-
遵循越南会计准则(VAS)。
-
发票追溯查询及未来成本预测。
-
管理成本、收入、合同及对应款项。
-
自动设置配置,匹配各企业的会计—财务系统。
-
内部会计与税务会计在单一系统上管理。
主要功能
-
销售会计管理:自动记录与购销业务、出入库对应的会计分录:
-
发票按订单进行管理。
-
跟踪和管理各阶段不同状态的退款发票。
-
供应商付款管理。
-
付款款项及客户信息管理。
-
高效管理管理会计的各项业务
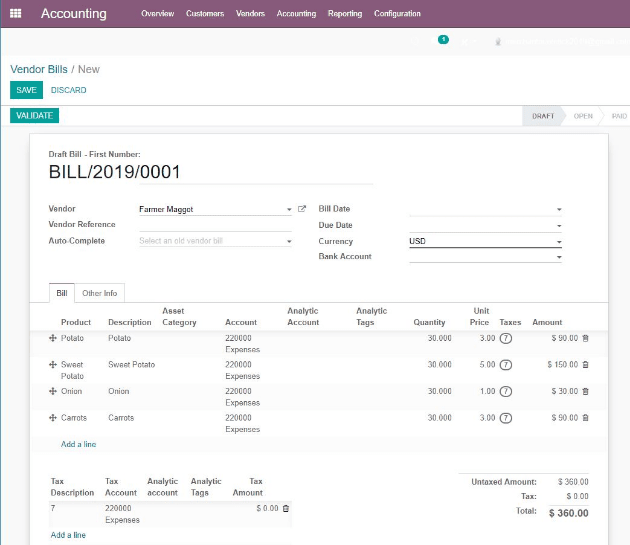
-
严格管理预算和收入。
-
总账分录管理。
-
高效管理资产分录。
-
录入预收收入。
-
快速、准确地编制报表:
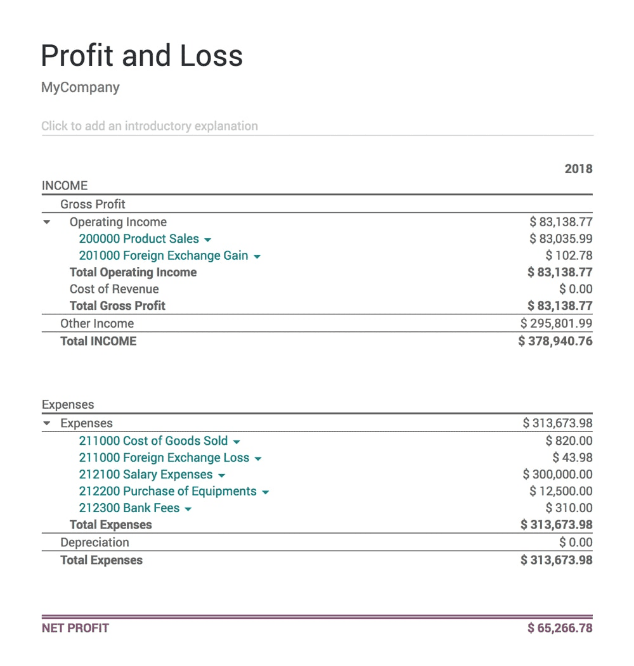
-
增值税申报表、损益报表。
-
科目余额表、现金流量表和总账日记账。
-
预算报表、产品利润率报表。
-
资产报表、预收收入报表。
-
灵活的自定义能力。
-
强大的应用集成:人事管理、POS 管理、采购管理、CRM 管理、会计管理等应用集成在单一平台上。
结语
通过本文提供的信息,希望你对进口货物核算工作有了更多有益的了解。如果还有任何问题,请在本文下方留言,SimERP 将为你快速解答!
相关文章
Bài viết liên quan

25 tháng 10, 2026 · 3 phut doc
2024年网页设计趋势预测如何? | Wotech Electronics
关于 2024 年网页设计趋势——步入 2024 年,年初正是我们为新事物预留时间的时刻。这也非常适合设计师群体唤醒我们内心的"艺术之魂"。闲话不多说,快来和 Markdao 一起浏览 2024 年的 UX/UI 设计趋势吧,说不定您就能为自己接下来的网页设计项目"迸发"出一个绝妙的点子呢!

25 tháng 10, 2026 · 1 phut doc
什么是网站(Website)?网站的详细定义及其带来的商业价值
什么是网站(https://www.markdao.com.vn/blog/website-la-gi)——这个问题或许已经无需定义,因为在如今这个信息时代,网站对每一家企业而言都是不可或缺的组成部分。正是网站帮助用户更近距离地接触企业所提供的产品和服务,从而提升经营效益。此外,要在当今竞争如此激烈的环境中求发展,网站是一个重要因素,它将带你走向品牌与销量上的双重成功。

25 tháng 10, 2026 · 1 phut doc
什么是SEO标准网站?一场"打赢"Google SEO标准的战役 | Wotech Electronics
99%的用户在购买前会先搜索信息,73%的用户只会访问排名前10的网站,并认定它们是值得信赖的品牌……在数字营销爆发的时代,这些数字有力地印证了SEO标准网站的重要性。然而,许多人对什么是SEO标准网站(https://www.markdao.com.vn/blog/huong-dan-toi-uu-seo-website-chuan-seo-on-page)仍然相当模糊,并未真正理解。达到SE…